
M&A costuma soar como assunto de grandes corporações e fundos internacionais. Mas a realidade do mercado brasileiro é outra: a maioria das operações de fusão e aquisição envolve pequenas e médias empresas, seja a compra de um concorrente, a consolidação de um setor fragmentado, ou a venda de um negócio consolidado para um player maior. Este guia trata exatamente do M&A para pequenas e médias empresas: as etapas do processo, os prazos envolvidos e os cuidados que evitam surpresas e fortalecem a posição de negociação de quem está do lado vendedor ou comprador.
Dados recentes ajudam a dimensionar esse padrão. Segundo o M&A Deals Report 2026 (1º semestre), da Questum, o Brasil registrou 87 transações de M&A só no ecossistema de tecnologia no período. Foi um volume puxado majoritariamente por compradores seriais. São grupos que fazem múltiplas aquisições de empresas menores para construir plataformas setoriais, e não mega-operações pontuais. É justamente nesse padrão que a PME entra com mais frequência do que se imagina.
Esse movimento de consolidação é visível na prática. A Vela LatAm, braço local da canadense Constellation Software, adquiriu quatro empresas de software fiscal sediadas em Passo Fundo (RS) só no primeiro trimestre de 2026, preservando marca, equipe e autonomia operacional de cada uma. É um modelo que vem se tornando cada vez mais comum entre PMEs de nicho que se tornam alvo de consolidadores maiores.
Vale calibrar a expectativa de prazo. Um processo de M&A de PME costuma levar entre 6 e 12 meses, do primeiro contato ao closing. O prazo varia com a complexidade da due diligence, o número de aprovações regulatórias necessárias e, frequentemente, com o tempo que o comprador leva para confirmar seu próprio financiamento.
Como funciona o M&A para pequenas e médias empresas
Embora cada operação tenha particularidades, esse tipo de negociação costuma seguir seis etapas bem definidas, do primeiro contato ao fechamento:
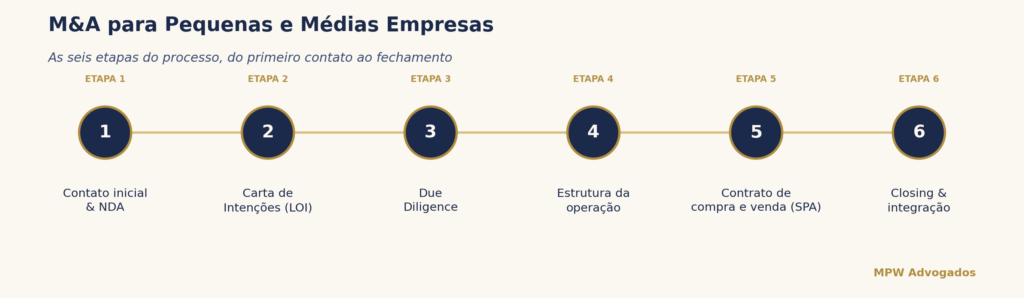
Etapa 1: Contato inicial e NDA
Antes de qualquer troca de informação sensível, as partes normalmente assinam um acordo de confidencialidade (NDA). É nessa fase que se avalia, em linhas gerais, se há aderência estratégica entre comprador e vendedor, sem ainda revelar dados financeiros ou operacionais detalhados.
Etapa 2: Carta de intenções (LOI/MOU) ou term sheet
Definido o interesse mútuo, as partes costumam formalizar os termos preliminares da negociação em uma carta de intenções (Letter of Intent) ou term sheet. Os pontos centrais desse documento costumam incluir:
- Valuation preliminar: a faixa de valor considerada, sujeita a confirmação após a due diligence.
- Estrutura da operação: compra de participação societária ou de ativos (ver Etapa 4).
- Condições suspensivas: o que precisa acontecer antes do fechamento.
- Exclusividade: prazo determinado em que o vendedor se compromete a não negociar com outros compradores.
- Cronograma esperado: dos principais marcos até o closing.
Esse documento, em regra, não é vinculante quanto ao fechamento da operação, mas costuma conter cláusulas vinculantes específicas, como a própria exclusividade e a confidencialidade.
Etapa 3: Due diligence
A fase mais intensa do processo é a due diligence societária. Ela cobre as áreas contábil, tributária, trabalhista, regulatória e, conforme o setor, ambiental e de propriedade intelectual. É aqui que surgem os “red flags” que podem impactar preço, estrutura ou até inviabilizar a operação. Empresas vendedoras bem preparadas (com due diligence interna prévia) costumam atravessar essa fase com muito mais previsibilidade.
Como o preço é definido no M&A para pequenas e médias empresas
Etapa que o processo formal raramente detalha, mas que decide se a operação sai do papel: como se chega ao número. No M&A para pequenas e médias empresas, o método mais usado é o múltiplo de EBITDA: aplica-se um multiplicador (geralmente entre 3x e 8x, variando fortemente por setor, porte e previsibilidade de receita) sobre o lucro antes de juros, impostos, depreciação e amortização normalizado da empresa. Fluxo de caixa descontado (DCF) e múltiplos de transações precedentes no setor também aparecem, mas com menos frequência do que em operações de maior porte, já que a informação disponível para projetar fluxo futuro com confiança costuma ser mais escassa numa PME.
Um ponto surpreende vendedores de primeira viagem: o múltiplo de uma PME roda, em regra, abaixo do múltiplo de uma empresa maior do mesmo setor. As razões são estruturais. Menor liquidez do ativo, dependência mais alta do fundador (o chamado “key person risk”), base de clientes mais concentrada e menor sofisticação de controles internos. É exatamente aqui que o earn-out funciona como ponte. Em vez de travar a negociação num único número, ele condiciona parte do preço ao desempenho futuro, aproximando a expectativa otimista do vendedor da cautela do comprador.
Etapa 4: Negociação da estrutura da operação
Com base nos achados da due diligence, define-se a estrutura final. Além da escolha central entre share deal e asset deal, o universo de estruturas usado em PME costuma incluir:
- Compra de participação societária (share deal): o comprador adquire quotas ou ações da sociedade, assumindo (salvo cláusulas específicas de indenização) seus passivos históricos.
- Compra de ativos (asset deal): o comprador adquire ativos específicos do negócio, sem necessariamente suceder a sociedade em todos os seus passivos. É estrutura mais comum quando há contingências relevantes que se deseja isolar.
- Aquisição parcial com opção de compra do restante (call/put): o comprador adquire uma fatia inicial, com direito (ou obrigação) de comprar o restante em prazo e critério de preço pré-definidos, usado quando as partes preferem validar a integração antes de fechar 100% da operação.
- Rollover de equity do fundador: o vendedor reinveste parte do preço recebido, permanecendo como sócio minoritário da empresa combinada — cenário em que um acordo de sócios bem estruturado passa a ser essencial —, o que alinha incentivos quando o comprador quer manter o fundador operando o negócio por um período de transição.
- Vendor financing: o próprio vendedor financia parte do preço, recebendo o saldo a prazo: mecanismo que ajuda a fechar operações quando o comprador tem acesso limitado a crédito bancário para a aquisição, cenário comum em compras de PME por outro empreendedor (e não por um fundo ou consolidador capitalizado).
A escolha entre essas estruturas tem implicações tributárias, trabalhistas e de responsabilidade significativas, e deve ser avaliada caso a caso.
Como a operação costuma ser financiada
A forma como o comprador financia a aquisição — capital próprio, dívida bancária, ou uma combinação das duas numa aquisição alavancada — muda a dinâmica da negociação de ponta a ponta. Um comprador financiando com capital próprio costuma ter mais flexibilidade de prazo e menos exigências formais de terceiros. Já um comprador que depende de financiamento bancário tende a impor condições suspensivas adicionais (a própria aprovação do crédito, por exemplo) e prazos mais rígidos ditados pelo banco. Para o vendedor, entender essa estrutura desde a carta de intenções evita surpresas. Uma proposta atraente no papel pode esbarrar, meses depois, na dificuldade do comprador de efetivamente levantar o capital prometido.
Etapa 5: Contrato de compra e venda (SPA)
O Share Purchase Agreement (ou Contrato de Compra e Venda de Participação Societária) é o instrumento central da operação. Cláusulas típicas incluem:
- Representations & warranties (declarações e garantias): declarações do vendedor sobre a real situação jurídica, financeira e operacional da empresa, cujo descumprimento pode gerar direito de indenização ao comprador.
- Indenização (indemnification): mecanismo específico para reembolsar o comprador por contingências que se materializem após o fechamento, mas que tenham origem em fatos anteriores.
- Seguro de garantia e indenização (W&I insurance): cada vez mais presente também em operações de porte médio no Brasil, transfere a um segurador o risco de descumprimento das representations & warranties: reduz a necessidade de reter parte do preço em garantia (escrow) e destrava negociações em que vendedor e comprador divergem sobre o tamanho do “colchão” de indenização.
- Condições suspensivas (conditions precedent): eventos que precisam ocorrer antes do fechamento (aprovação de terceiros, obtenção de anuências contratuais, regularização de pendências específicas identificadas na due diligence).
- Cláusulas de não concorrência e não aliciamento aplicáveis ao vendedor após a venda.
- Earn-out, quando parte do preço é condicionada ao desempenho futuro do negócio: mecanismo comum quando comprador e vendedor têm expectativas divergentes sobre o valuation.
O cenário de juros elevados reforça a relevância do earn-out. Levantamentos recentes do mercado de M&A brasileiro apontam prevalência crescente desse mecanismo. A razão é simples: com o custo de capital mais alto, comprador e vendedor tendem a divergir mais sobre valuation, e o earn-out funciona como ponte entre as duas expectativas.
Etapa 6: Fechamento (closing) e integração
Cumpridas as condições suspensivas, ocorre o closing. Nessa etapa ocorrem o pagamento do preço, a transferência formal das quotas/ações (com o devido registro na Junta Comercial) e, quando aplicável, a transição de administração. A fase pós-fechamento — integração operacional, cultural e de sistemas — costuma ser subestimada. Ainda assim, é frequentemente onde o valor da operação se realiza, ou se perde.
Cuidados específicos de M&A para pequenas e médias empresas
- Organize a documentação societária, contábil e trabalhista antes de iniciar qualquer negociação: muitas PMEs perdem poder de barganha simplesmente por não terem a “casa em ordem” quando o comprador solicita due diligence.
- Avalie com cuidado a estrutura share deal x asset deal: para empresas com contingências trabalhistas ou tributárias relevantes, o asset deal pode reduzir significativamente o risco assumido pelo comprador (e, consequentemente, viabilizar a operação).
- Negocie earn-out com métricas objetivas e verificáveis: earn-outs mal definidos são fonte recorrente de disputa pós-fechamento.
- Não subestime o NDA e a exclusividade: vazamento de informação sensível durante a negociação pode prejudicar tanto a operação em curso quanto a posição competitiva da empresa, caso a venda não se concretize.
- Entenda se o comprador é um consolidador de portfólio. Grupos que adquirem sistematicamente várias empresas de um mesmo setor costumam ter processo mais padronizado, e também um critério mais objetivo sobre o que diferencia sua empresa das outras candidatas do mesmo nicho.
Por que negociações de M&A não fecham
Vale conhecer os motivos mais recorrentes de uma operação não sair do papel, não para desanimar, mas para reconhecer os sinais cedo:
- Gap de valuation insuperável: quando a expectativa do vendedor e a disposição de pagar do comprador não se aproximam nem com earn-out ou outros mecanismos de ponte.
- Contingência relevante descoberta na due diligence: passivo trabalhista ou tributário que muda o cálculo de risco do comprador, especialmente quando descoberto tarde no processo.
- Financiamento do comprador que não se confirma: a proposta era real, mas o capital prometido não se materializa nos termos ou no prazo combinado.
- Fadiga de processo: negociações que se arrastam além do razoável perdem o timing. O vendedor perde o foco na operação, o comprador reavalia prioridades, e o interesse original esfria.
A operação de M&A não começa no início da negociação.
Começa muito antes: na organização societária, contábil e documental da empresa. No M&A para pequenas e médias empresas, essa preparação é ainda mais decisiva: é ela que determina se a empresa consegue capturar o valor real do negócio construído, ou se perde poder de negociação por falta de organização no momento em que mais precisa dela.
Sua empresa está avaliando comprar, vender ou se associar a outro negócio? Nossa equipe de Direito Societário assessora tanto compradores quanto vendedores em operações de M&A, do primeiro contato ao fechamento.